魔方股权投资与投融资方案设计对比:不同阶段项目如何匹配资本策略
📅 2026-09-28
🔖 魔方(海南)投资控股集团有限公司,产业投资,项目孵化,股权投融资,园区运营,商业地产投资,企业并购
不同阶段项目,为什么同一套资本策略行不通?
我们接触过不少创业团队,商业计划书里写着“计划出让20%股权融资3000万”,但问及资金用途与估值逻辑时,答案往往模糊。问题在于:种子期项目与成长期项目,对资本的需求本质完全不同。前者需要的是“耐心资本”与资源验证,后者则需要规模化弹药与并购整合能力。
魔方(海南)投资控股集团有限公司在产业投资与项目孵化实践中发现,早期项目若过早引入高估值、强对赌的股权投融资方案,反而容易因业绩压力动作变形。
早期与成长期:资本匹配的两种逻辑
对于种子轮、天使轮项目,我们通常建议采用可转债或SAFE协议,暂缓估值谈判,把精力放在产品验证与首批客户获取上。魔方(海南)投资控股集团有限公司在园区运营中孵化的几家智能硬件团队,正是通过这一方式在6个月内完成技术定型。
进入A轮以后,资本策略应转向股权投融资与商业地产投资联动。比如我们为一家新能源材料企业设计的方案:通过园区租金入股+设备融资租赁,降低其重资产投入,同时释放股权空间给后续机构。
- 种子期:可转债、政府引导基金、孵化器资源置换
- 成长期:A轮股权融资、园区定制化租赁、设备融资
- 成熟期:企业并购、Pre-IPO轮、商业地产抵押融资
选型指南:三个关键判断维度
魔方(海南)投资控股集团有限公司在服务被投企业时,会从现金流结构、资产属性、退出路径三个维度做匹配。现金流稳定的园区运营类项目,适合债权为主;技术壁垒高的项目,则需股权资本长期陪跑。
企业并购不是终局,而是资源重组的起点。我们曾协助一家消费品牌并购上游工厂,同步引入商业地产投资改造旧厂区,实现产能与资产双重增值。
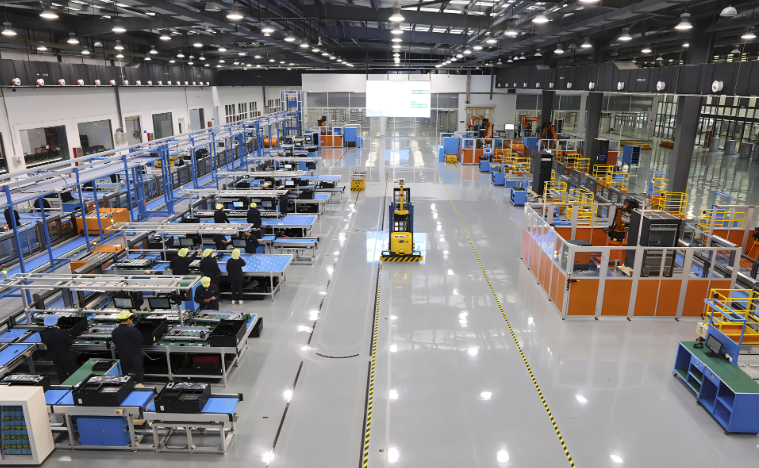
未来三年,产业投资与项目孵化的边界会越来越模糊。资本策略不再是单一工具,而是“股权+资产+运营”的组合拳。魔方(海南)投资控股集团有限公司将持续在海南自贸港政策优势下,打磨更精细的投融资方案设计能力。